災害時の義援金・寄附金は節税になる?
こんにちは。グロースリンク税理士法人 岡崎オフィスのスタッフです。
地震や台風、大雨などの大規模な自然災害が発生した際、「被災地や被災された方を支援したい」という思いから、義援金や寄附金を送られる企業や個人の方が多くいらっしゃいます。
支援活動は社会的に大きな意味を持つものですが、実は税務上も一定の手続きや条件を満たすことで、法人税や所得税の負担を軽減できる仕組みが整えられています。
「義援金を払ったけれど、経費にできるのかな?」
「確定申告をすれば税金が戻ってくるって本当?」
このような疑問をお持ちの方に向けて、今回は災害時の義援金・寄附金に関する税務上の取扱いを、わかりやすく解説します。
法人(会社)が義援金・寄附金を払った場合の取扱い
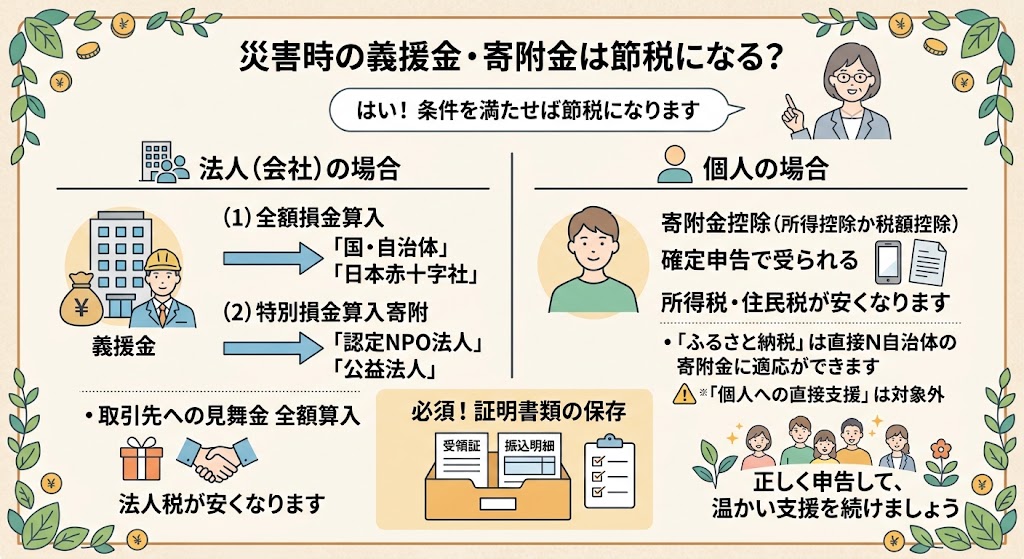
会社で義援金を支出した場合、支払先(寄附先)によって経費(損金)にできる範囲が変わってきます。
大きく分けて以下の3つのパターンがあります。
(1)全額を経費(損金)にできるケース
もっとも節税効果が高いのが、支払った全額をそのまま損金に算入できるケースです。
・国や被災した自治体(都道府県・市町村)へ直接贈る義援金
・財務大臣が指定した寄附金
・日本赤十字社や中央共同募金会などの「義援金振込専用口座」へ振り込む義援金(最終的に自治体へ配分されるもの)
これらの支払先へ納めた義援金は「国等に対する寄附金」や「指定寄附金」扱いとなり、全額を経費として扱うことができます。
(2)一般の寄附金より有利な枠(特別損金算入限度額)で処理できるケース
・認定NPO法人や公益財団法人、公益社団法人などの「特定公益増進法人」に対して、その法人の主たる活動資金として寄附する場合
この場合は全額とまではいきませんが、会社ごとの資本金や利益の額に応じて計算される「特別損金算入限度額」という優先枠を使って、通常よりも多くの金額を経費に算入できます。
(3)取引先や被災者へ直接支援を行うケース
通常の取引先が被災した場合の「災害見舞金」や、被災者へ「自社製品などの救援物資」を提供した費用はどうなるでしょうか。
・被災した取引先への災害見舞金:取引関係の回復や支援を目的とするものは、交際費ではなく全額経費(損金)となります。
・自社製品などの提供費用:不特定多数の被災者を支援するために緊急で行った自社商品の提供費用は、広告宣伝費に準ずる費用として全額経費(損金)となります。
個人が義援金・寄附金を払った場合の取扱い
個人で義援金を支払った場合は、確定申告を行うことで「寄附金控除(所得控除または税額控除)」を受けられ、所得税や住民税が安くなります。
(1)自治体や日本赤十字社を通じた義援金
被災した自治体や、日本赤十字社・中央共同募金会の義援金窓口に寄附した場合は、税法上の「特定寄附金」に該当します。
さらに、自治体への直接の義援金は実質的に「ふるさと納税」と同じ扱いとなるため、自己負担額2,000円を超えた部分について、原則として所得税と住民税から控除を受けられます。
(2)認定NPO法人などへの寄附金
被災地でボランティア活動や救援活動を行っている認定NPO法人などに寄附した場合は、「所得控除」または「税額控除」のいずれか有利な方を選択して税額を減らすことができます。
※注意点
個人が個人(被災した知人など)へ直接見舞金を送った場合は、税法上の寄附金控除の対象にはなりませんのでご注意ください。
税務署に認めてもらうための必須手続き(書類の保存)
いくら正しい相手に義援金を振込んでも、証明する書類がなければ税務上の控除や経費化は認められません。必ず以下の証明書を保管しておきましょう。
・自治体や団体から発行される「寄附金の受領書(受領証)」
・銀行の振込明細書やゆうちょ銀行の振込用紙の控え(振込先が義援金専用口座であることが確認できるもの)
確定申告や決算の際にこれらの書類が必要となりますので、振込時の控えは捨てずに大切に保管してください。
まとめ:支援の輪を広げつつ、正しい税務処理を行いましょう
災害時の義援金や寄附金は、困難に直面している被災地を支える大切な一歩です。そして、その支援活動は税制面からも後押しされています。
・法人の場合は「どこへ振り込んだか」によって損金にできる金額が変わる
・個人の場合は確定申告を行うことで税金が戻ってくる(軽減される)
・証明となる振込控えや受領書は必ず保存しておく
「自社の義援金がどの区分に当てはまるか分からない」
「決算での処理方法に不安がある」
そのような場合は、どうぞお気軽にグロースリンク税理士法人 岡崎オフィスまでご相談ください。
正しい税務知識を活用しながら、安心して支援活動が行えるよう、私たちがしっかりサポートいたします。