「出張旅費規程」で節税できる仕組みと正しい作成・運用ガイド
こんにちは!グロースリンク税理士法人岡崎オフィスです。
出張が多い会社の皆様、出張時の経費処理は「領収書を集めて実費精算するだけ」になっていませんか?
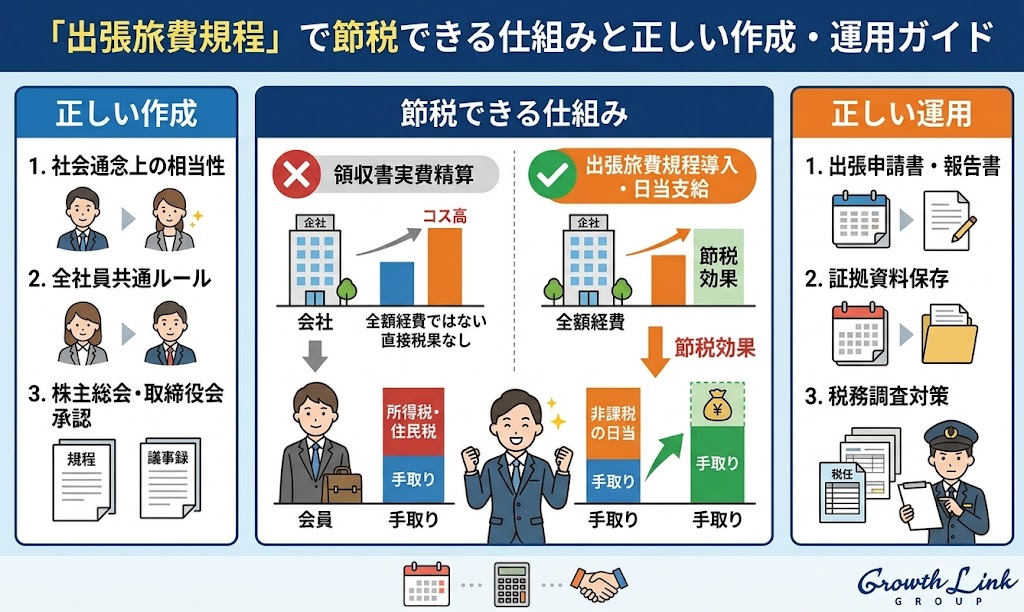
実は、社内に「出張旅費規程」を作成して運用するだけで、会社にとっては「全額経費(損金)」になり、受け取る役員や従業員にとっては「所得税・住民税が非課税の手当」となる、大きな節税効果・手取りアップ効果が期待できます。
今回は、出張旅費規程の基本的な仕組みから、「日当と実費精算の違い」「領収書や消費税の扱い」「海外出張での活用法」まで、税務調査で否認されないための運用ポイントとあわせて分かりやすく解説します。
1. 出張旅費規程とは?(日当と実費精算の違い)
出張旅費規程とは、業務上の移動や宿泊に伴う費用(交通費・宿泊費・日当など)の支給基準をあらかじめ定めた社内ルールです。
規程を導入することで、出張時のお金の支払いは大きく「実費精算」と「定額支給(日当)」の2つに分けることができます。
【出張費用の整理一覧】
■ 新幹線代・航空券代などの交通費
・支払方法:実費精算
・領収書:必要
・税務上の扱い:会社の経費(損金)
■ ホテルなどの宿泊代
・支払方法:実費精算(※規程で定額支給にすることも可)
・領収書:必要
・税務上の扱い:会社の経費(損金)
■ 日当(出張手当)
・支払方法:定額支給(例:日帰り3,000円 / 宿泊5,000円)
・領収書:不要
・税務上の扱い:会社は経費 / 個人は非課税
【日当(出張手当)とは何のためのもの?】
「新幹線代やホテル代を会社で出してもらっているのに、さらに日当をもらっていいの?」と疑問に思うかもしれません。
日当とは、出張に伴って発生する細かな自己負担費用(現地での食事代、カフェ代、傘や充電器などの雑費、コインロッカー代など)や、長距離移動による肉体的・精神的負担に対する補償として支給するものです。
役員報酬や給料を増やすと所得税・住民税・社会保険料が差し引かれますが、規程に基づいた「日当」であれば非課税で受け取ることができるため、経営者や社員の手取り額を合法的に増やす手段として活用されています。
2. 領収書は必要なの?消費税(原則課税)の扱いは?
実務で最も質問が多いのが「領収書の保存」と「消費税の処理」です。
【① 日当に「領収書」は不要!】
交通費やホテル代を実費精算する場合は領収書が必要ですが、「日当」については領収書の保存は不要です。
ただし、領収書が不要だからといって手ぶらで良いわけではありません。税務調査で「架空出張」や「個人的な旅行」と疑われないよう、領収書の代わりに以下の証拠を必ず保存しておきます。
・出張旅費申請書、出張報告書(移動経路、訪問先、業務内容を明記したもの)
・出張の実態を示す資料(訪問先とのメール履歴、会議資料、セミナー参加証など)
【② 消費税(原則課税)の扱いとインボイス制度の特例】
原則課税の事業者の場合、消費税の仕入税額控除を受けるにはインボイス(適格請求書)の保存が原則必要です。
しかし、国内の出張旅費や日当については「出張旅費等特例」が認められています。領収書やインボイスがなくても、帳簿に一定の事項(「出張旅費等特例」の旨や対象者名など)を記載することで仕入税額控除が可能です。
これにより、1枚ずつ細かな領収書を確認・管理する負担が大幅に減り、経理の「業務効率化」にもつながります。
3. 海外出張が多い会社は節税効果がさらにアップ!
海外出張が多い会社であれば、出張旅費規程のメリットはさらに大きくなります。
海外への渡航は国内出張よりも滞在日数が長く、物価の違いや現地での自己負担も大きいため、合理的な範囲で国内よりも高い日当額(例:1日10,000円〜20,000円超など)を設定することが可能です。
【確認:海外出張における「消費税」の扱い】
海外出張の場合、所得税や法人税の扱いは国内と同じ(個人は非課税、会社は損金)ですが、消費税の扱いには注意が必要です。
・国内出張の日当・宿泊代 = 課税仕入れ(消費税の控除対象)
・海外出張の日当・海外での宿泊代 = 不課税(対象外:日本国外での消費行動のため)
・国際航空券代 = 免税(輸出免税:国際輸送サービスのため消費税はかからない)
※海外出張であっても、「自宅から日本の空港までの国内移動交通費」や「出国前の国内前泊費」は国内取引となるため、消費税の仕入税額控除の対象となります。
4. 税務署に突っ込まれないための「3つの注意点」
節税効果の大きい出張旅費規程ですが、正しく運用していないと税務調査で「役員への特別賞与(給料)」とみなされ、遡って追徴課税を受けるリスクがあります。以下の3点を必ず守りましょう。
1. 金額が「社会通念上相当」であること
同業他社の相場や自社の規模に照らして高すぎる日当(例:国内日帰りで数万円など)は否認されます。社長であっても国内日当は3,000円〜10,000円程度が一般的な相場です。
2. 全社共通のルールにすること
「役員だけ」を対象とした規程は税務署から否認されやすくなります。役員用と従業員用で金額に差をつけることは可能ですが、必ず全社規程として整備しましょう。
3. 株主総会や取締役会での承認議事録を残す
特に役員への日当支給を開始する際は、自己決定による利益誘導を防ぐため、株主総会や取締役会で規程を承認した議事録を保管しておきます。
まとめ
出張旅費規程は、適切に作成・運用すれば「節税」「手取りアップ」「経理の業務効率化」を一度に実現できる非常に優れた制度です。
・自社の規模に合った適正な日当金額がわからない
・規程の文章や取締役会議事録の作り方に不安がある
・税務調査に耐えられる適正な運用ルールを整えたい
このようにお悩みの方は、ぜひお気軽に当事務所までご相談ください。
貴社の実態に合わせた最適な規程づくりと運用のサポートをいたします。