【共働き・子育て世帯は注目!】令和8年分から「生命保険料控除」の枠が拡大!の新ルール
こんにちは。グロースリンク税理士法人 岡崎オフィスのスタッフです。
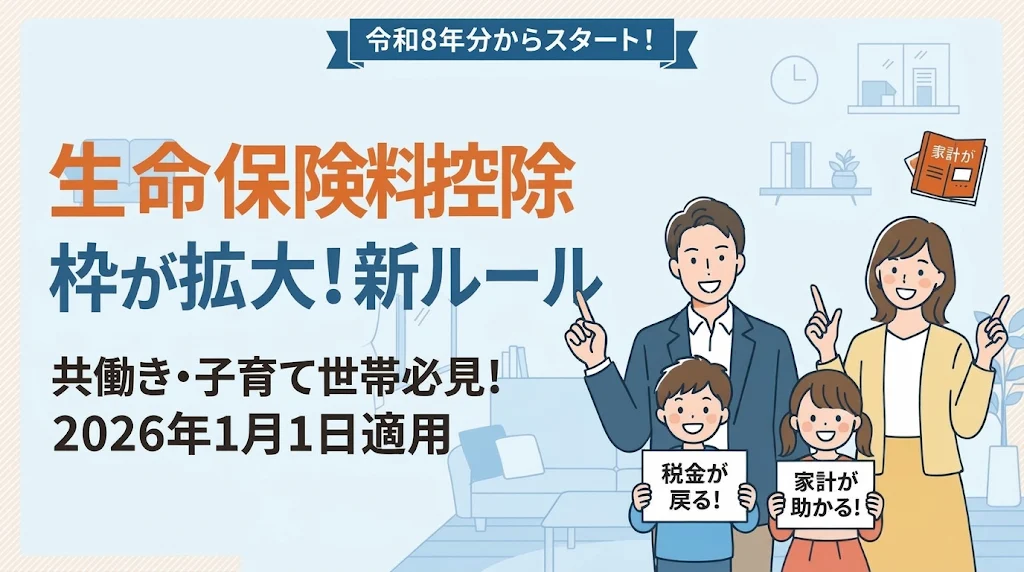
令和8年分(2026年分)の年末調整・確定申告から、子育て世帯を応援するための新しい税制のルールがスタートします。 その中でも、特に注目したいのが「生命保険料控除の拡充」です。
「23歳未満の子どもがいると、生命保険の控除枠が広がるって聞いたけど本当?」 「共働きの場合、夫婦のどちらか片方しか使えないの?」
今回は、そんな疑問をお持ちの方に向けて、令和8年分から始まる生命保険料控除の改正ポイントを、グロースリンク税理士法人 岡崎オフィスがわかりやすく解説します!
■ そもそも「生命保険料控除」とは?
生命保険料控除とは、1年間に支払った生命保険料などの金額に応じて、その年の所得から一定の金額を差し引くことができる制度です。 所得が少なくなることで、結果として「所得税」や「住民税」が安くなるという嬉しい仕組みです。 控除の対象となる保険は、大きく分けて次の3つの枠(区分)があります。
一般生命保険料控除(死亡保険や学資保険など) 介護医療保険料控除(医療保険やがん保険など) 個人年金保険料控除(一定の要件を満たす個人年金保険)
これまで(平成24年1月1日以降に契約した「新制度」の場合)、これら3つの枠はそれぞれ最大4万円まで、合計で最大12万円までが所得税の控除上限となっていました。
■ 令和8年分からどう変わる?「一般生命保険料控除」が最大6万円に!
今回の改正では、23歳未満の扶養親族がいる世帯に限り、3つの枠のうち「一般生命保険料控除(新制度)」の控除上限額が、これまでの4万円から「6万円」へと2万円引き上げられます。
【変更のポイント】
・対象となる人:その年の12月31日時点で、23歳未満の扶養親族がいる人
・拡充される枠:一般生命保険料控除(新生命保険料)
・控除の上限額:4万円 → 6万円(年間支払保険料が12万円超の場合に満額) なお、医療保険などの「介護医療保険料控除(上限4万円)」や「個人年金保険料控除(上限4万円)」はこれまで通りです。
また、3つの枠を合わせた全体の控除上限額(12万円)や、翌年の住民税の控除上限額(合計7万円)にも変更はありません。 「全体の合計12万円は変わらないの?」と思われるかもしれませんが、実際には「死亡保険や学資保険だけに入っていて、医療保険や個人年金には入っていない(または金額が少ない)」というご家庭が多くあります。 そうしたご家庭にとって、一般生命保険料控除単体の枠が4万円から6万円に広がるメリットはとても大きいと言えます。
■ 最大の注目点!共働きなら「両親どちらも」対象になる!
今回の改正で最も知っておきたいお得なポイントが、「共働き夫婦の場合、夫と妻の両方がこの特例を使える」という点です。 通常、税金上の「扶養控除」は、子どもが1人であれば夫婦のどちらか一方(たとえば夫だけ)の税金計算にしか使えません。 そのため、「扶養に入れている配偶者しか6万円の枠を使えないのでは?」と勘違いされがちです。 しかし、国税庁の案内でも示されている通り、23歳未満の子どもがいる共働き世帯であれば、夫婦のそれぞれが自分で生命保険料を支払っている場合、両親の双方が「最大6万円」の控除枠を使えるルールになっています。
【具体例】 23歳未満の子どもが1人いる共働き夫婦で、夫・妻それぞれが自分の名前で生命保険(新制度の一般生命保険)に年間12万円以上支払っている場合
・夫の一般生命保険料控除:最大6万円 ・妻の一般生命保険料控除:最大6万円 このように、ご夫婦それぞれの年末調整や確定申告で、上限アップの恩恵をしっかり受けることができます。(※生計を一にする親族の中に23歳未満の扶養親族がいれば対象となるため、両親に限らず該当するケースがあります)
■ 手続きで気をつけたい3つの注意点
年末調整や確定申告でこの特例を漏れなく受けるために、次の3点を確認しておきましょう。 保険料を「誰が支払っているか」が重要 生命保険料控除は、実際に保険料を支払った人の控除になります。夫の口座から引き落とされている保険は夫の申告へ、妻の口座から引き落とされている保険は妻の申告へ、それぞれ分けて申告する必要があります。
子どもの「アルバイト収入」に注意 23歳未満の扶養親族に該当するためには、お子様の合計所得金額が一定以下(令和8年分からは給与収入のみで123万円以下)である必要があります。大学生などのお子様がアルバイトで稼ぎすぎてしまうと、扶養親族から外れてしまい、この特例も使えなくなるため注意しましょう。 保険会社から届く「控除証明書」を大切に保管 毎年10月〜11月頃に保険会社から届く「生命保険料控除証明書」は、年末調整や確定申告に必須です。新制度(平成24年1月1日以降の契約)の一般生命保険料が年間8万円を超えて支払われている場合は、今回の改正で控除額が増えるチャンスですので、必ず提出しましょう。
■ まとめ
令和8年分からの生命保険料控除の改正についてポイントを振り返ります。 ・23歳未満の扶養親族がいると、一般生命保険料控除の上限が4万円から6万円にアップ ・共働き世帯なら、それぞれが保険料を支払っていれば「両親どちらも」6万円の枠が使える ・全体の控除上限(12万円)や住民税の上限は変わらない 子育て世代にとって嬉しい改正ですが、ご夫婦どちらの申告書にどう記入すべきか迷うケースも少なくありません。
年末調整の書き方や、ご家庭の節税対策についてご不明な点がありましたら、ぜひお気軽にグロースリンク税理士法人 岡崎オフィスまでご相談ください!