【1月末期限】償却資産の申告、忘れていませんか?今年から変わる2つのポイント
こんにちは。グロースリンク税理士法人 岡崎オフィスのスタッフです。
日頃、岡崎市を中心とした中小企業・個人事業主の皆さまの決算や申告をお手伝いする中で、「この書類、毎年なんとなく出しているけど実はよく分からない」というお声をよくいただくのが、今回のテーマです。
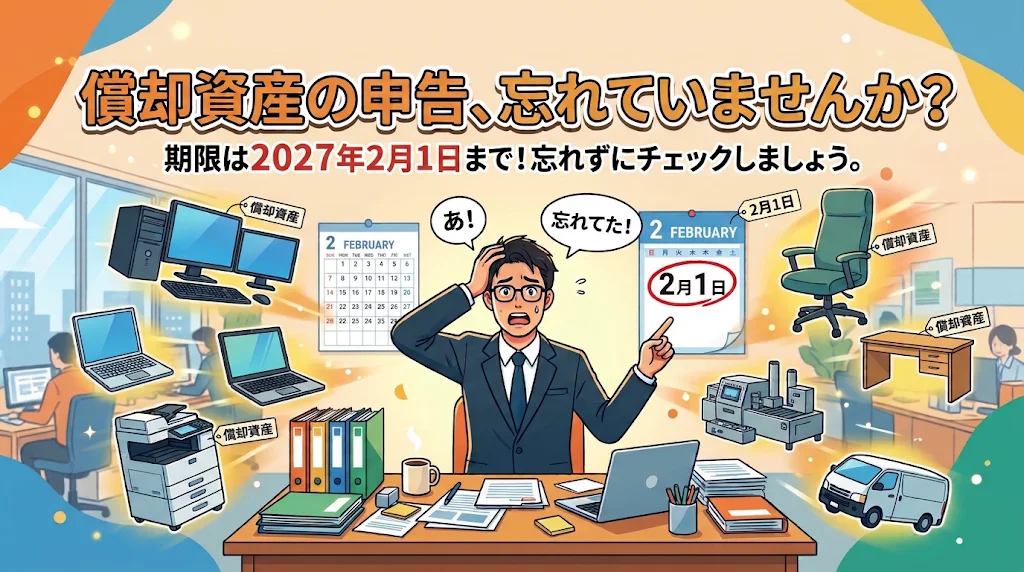
年明けすぐに期限が来る「償却資産の申告」。令和9年度分の提出期限は、1月31日が日曜日のため2027年2月1日(月)です。
「市から書類が届くけど、何を書けばいいか分からない」「うちは小さいから関係ない」と後回しにされがちな手続きですが、会社だけでなく個人事業主も対象です。
しかも今回は、免税点の引上げと少額減価償却資産の特例拡大という2つの改正が重なります。
本コラムでは、償却資産申告の基本と、今回の申告で特に注意したいポイントを整理します。
そもそも償却資産の申告とは 毎年1月1日時点で事業に使っている「土地・建物以外の資産」を、その資産がある市町村へ申告する手続きです。
申告内容をもとに市町村が評価額を計算し、固定資産税がかかります。
「償却資産税」は通称で、法律上は固定資産税の一部です。
対象となる人:法人、個人事業主、アパート・月極駐車場などの不動産貸付業の方、リース業の方など。
対象となる資産の例:
構築物 : 駐車場の舗装、フェンス、看板、外構工事
機械・装置 :製造設備、太陽光発電設備、建設機械
工具・器具・備品 : パソコン、複合機、陳列棚、応接セット、エアコン、医療機器
車両・運搬具 : フォークリフトなど(自動車税・軽自動車税の対象車両は除く) テナントが自費で取り付けた内装・建築設備 税額の目安:課税標準額の合計×1.4%。
たとえば評価額の合計が200万円なら、年28,000円です。
申告が必要かどうかは「経理の方法」で決まる
同じ金額の資産でも、決算でどう処理したかで申告の要否が変わります。ここが最も間違いやすいポイントです。
取得価額 決算での処理 償却資産申告
10万円未満 一括で経費(消耗品費など) 不要
20万円未満 3年間で均等償却(一括償却資産) 不要
40万円未満 中小企業者等の少額減価償却資産の特例で即時償却 必要
金額にかかわらず 通常の減価償却(耐用年数で償却) 必要
※40万円未満の特例は、2026年4月1日以後に取得した資産から適用。それ以前の取得分は30万円未満が基準です。
今回の申告で変わる2つのポイント
ポイント1:免税点が150万円→180万円に
令和8年度税制改正により、令和9年度分から償却資産の免税点が180万円に引き上げられました。市町村内の課税標準額の合計が180万円未満なら、固定資産税はかかりません。
ただし、免税点未満でも申告そのものは必要です。免税点に収まるかどうかは、申告内容をもとに市町村が判定するためです。「今年から税金がかからなくなりそうだから出さなくていい」は誤りなので注意しましょう。
ポイント2:40万円未満の即時償却資産が増える
同じく令和8年度改正で、中小企業者等の少額減価償却資産の特例が
「30万円未満」から「40万円未満」に拡大されました(2026年4月以後の取得分、年間合計300万円まで)。
詳しくは当事務所のコラム「少額減価償却資産の特例が拡大されました」をご覧ください。
法人税・所得税では一度に経費にできて便利な特例ですが、償却資産の申告では対象になります。
30万円台のパソコンや設備を特例で落とした会社は、今回から申告する資産が増える可能性があります。
申告漏れが多い資産チェックリスト 決算書の固定資産台帳だけを見て申告すると、次のような資産が漏れがちです。
□ 少額減価償却資産の特例で即時償却したパソコン・備品
□ 帳簿上は償却済み(残存1円)でもまだ使っている資産
□ 賃借している店舗・事務所に自費で施工した内装・電気設備・空調
□ 駐車場のアスファルト舗装、看板、フェンス
□ 屋根や敷地に設置した太陽光発電設備
□ 倉庫に保管中でもすぐ使える遊休資産
□ 中古で購入した機械・器具
□ 他の事業者に貸し付けている資産
申告漏れが後から判明すると、最大5年分さかのぼって課税されることがあります。税務調査で法人税申告書の固定資産明細と照合され、発覚するケースもあります。
まとめ:年末のうちに固定資産台帳を見直しましょう
償却資産の申告は、1月1日時点の資産を2027年2月1日までに市町村へ提出する手続きです。今回は免税点が180万円に上がる一方、40万円未満の即時償却資産が申告対象に加わるため、「税金はかからなくても申告は必要」「経費で落とした資産も申告が必要」の2点を押さえておきましょう。
申告は郵送・窓口のほか、地方税ポータルシステム「eLTAX」で電子申告もできます。期限直前は窓口が混み合うため、12月中に固定資産台帳と今年の購入資産を確認しておくのがおすすめです。
グロースリンク税理士法人 岡崎オフィスでは、決算・年末調整とあわせて償却資産申告の作成もサポートしています。「何を申告すればいいか分からない」「過去に申告していなかった」という方も、お気軽にお問い合わせください。
参考
財務省「令和8年度税制改正の大綱」(法人課税)
さいたま市「令和8年度税制改正(市税関係)」(免税点180万円、令和9年度以後)
弥生「少額減価償却資産に係る改正点について」